La Constitución de Cádiz prometió que todos los españoles pagarían impuestos «en proporción a sus facultades». La reforma fiscal de 1845 acabó con los privilegios fiscales de la nobleza, pero la mayor parte de la recaudación siguió saliendo de los impuestos indirectos, sobre todo los odiados «consumos», que pagaban por igual ricos y pobres. Lo analizamos en este comentario de texto resuelto.
Texto
«El liberalismo había consagrado en la constitución de 1812 el doble principio de universalidad y proporcionalidad en las contribuciones al estado, estableciendo que se repartieran «entre todos los españoles en proporción a sus facultades, sin excepción ni privilegio alguno». La universalidad se aplicó, pero la proporcionalidad quedó como reivindicación democrática. La ley de Mon distribuyó las cargas fiscales en tres grandes apartados: el de las contribuciones directas, aplicado a la propiedad, la industria y el comercio; una segunda fuente de ingresos, la más cuantiosa, de contribuciones indirectas por rentas de aduanas, timbre y sobre todo consumos; y por último, los monopolios estatales sobre el tabaco, la sal y la lotería.
Habría sido revolucionaria la ampliación del principio explicitado en la Constitución de Cádiz, pero las contribuciones directas apenas tuvieron relevancia en los ingresos estatales, aunque no dejaban de romperse los privilegios del Antiguo Régimen que eximían al estamento nobiliario. Sin embargo, también con los liberales el peso de la fiscalidad –nuevo motivo de frustración popular– recayó sobre las clases populares. Los ingresos por consumos, rentas de tabacos y lotería superaban en más del doble al resto de la aportación por impuestos directos. Así, la lucha contra los consumos se convirtió desde entonces en la inmediata chispa para la insurrección popular […]. En la práctica, las clases populares seguían pagando tanto como antes del régimen liberal.»
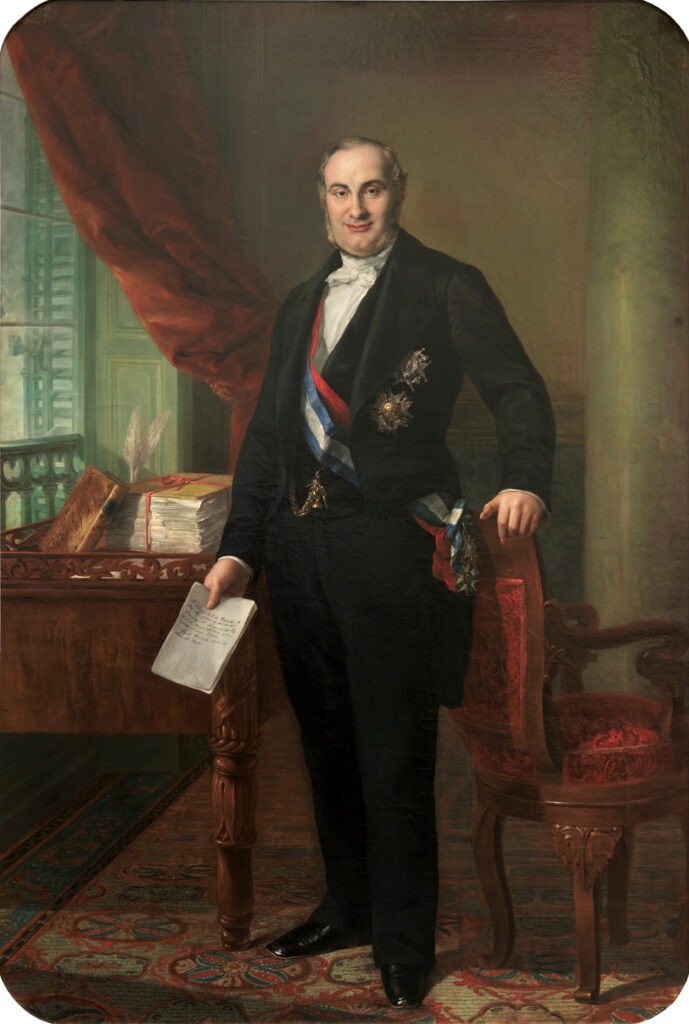
Juan Sisinio Pérez Garzón, «La organización del estado y la especulación del mercado. La década moderada», 1988 (fragmento).
Clasificación del texto de Pérez Garzón
El texto es un fragmento del capítulo «La organización del estado y la especulación del mercado. La década moderada», de Juan Sisinio Pérez Garzón, publicado en 1988 en una historia de España dedicada a la transición del Antiguo al Nuevo Régimen.
- Autor: Juan Sisinio Pérez Garzón, catedrático de Historia Contemporánea de la Universidad de Castilla-La Mancha, especialista en la revolución liberal y la Milicia Nacional.
- Fecha: 1988. Analiza la Década Moderada (1844-1854).
- Localización geográfica: España.
- Tipo de fuente: secundaria.
- Naturaleza: historiográfica.
- Tema: económico y social. Trata de la reforma fiscal liberal y de sus efectos sociales.
- Carácter y destinatario: público, dirigido a estudiantes y lectores de historia.
- Intencionalidad: explicativa y crítica. Muestra las limitaciones sociales de la reforma liberal.
- Referencia curricular: en la LOMLOE encaja en Historia de España de 2.º de Bachillerato (Real Decreto 243/2022), dentro de el reinado de Isabel II y la construcción del Estado liberal. En la ESO se trabaja en Geografía e Historia de 4.º (Real Decreto 217/2022). Cada comunidad autónoma concreta estos saberes en su decreto curricular, y en la oposición conviene citar el de la comunidad por la que te presentas.
Análisis
La idea principal es que la reforma fiscal liberal de 1845 aplicó el principio de universalidad, al eliminar los privilegios fiscales, pero no el de proporcionalidad, porque la mayor parte de los ingresos procedía de impuestos indirectos que recaían sobre las clases populares.
Las ideas secundarias siguen el orden del texto:
- Los principios de Cádiz: universalidad y proporcionalidad de los impuestos.
- La estructura de la reforma de Mon: contribuciones directas, indirectas y monopolios.
- El fin de los privilegios fiscales del Antiguo Régimen.
- El peso de los impuestos indirectos, que suponían más del doble que los directos.
- Los consumos como causa de protestas e insurrecciones populares.
Comentario
Contextualización
En 1845, durante la Década Moderada, el ministro de Hacienda Alejandro Mon, con la colaboración de Ramón Santillán, aprobó una reforma tributaria que simplificó el caótico sistema heredado del Antiguo Régimen. Creó la contribución territorial sobre la propiedad de la tierra, el subsidio industrial y de comercio, y el impuesto de consumos, que gravaba la entrada de productos básicos como el pan, el vino, la carne o el aceite en las poblaciones.
La reforma formaba parte de la construcción de un Estado liberal centralizado, junto con la Guardia Civil (1844), la Constitución de 1845 y la ley de ayuntamientos. La Hacienda española arrastraba un déficit crónico y una gran deuda pública.
Antecedentes
En el Antiguo Régimen, la nobleza y el clero estaban exentos de muchos impuestos, y existía una gran variedad de tributos (alcabalas, millones, rentas provinciales). La Constitución de 1812 estableció la igualdad fiscal, y hubo intentos de reforma en 1813 y 1820, pero fracasaron por la vuelta del absolutismo.
Consecuencias
El sistema de Mon-Santillán fue la base de la Hacienda española hasta comienzos del siglo XX. Los consumos fueron muy impopulares y su supresión fue una reivindicación constante de progresistas, demócratas y movimiento obrero. Se abolieron en 1854 y en 1868, durante las revoluciones, pero se restablecieron por las necesidades de la Hacienda. Hubo motines contra los consumos durante todo el siglo, y su supresión no se aprobó hasta 1911, con Canalejas, aunque se aplicó de forma gradual. La reforma de Fernández Villaverde (1899-1900) saneó las cuentas tras el 98, pero sin cambiar el carácter regresivo del sistema.
Lo que dicen los historiadores
Francisco Comín, en Hacienda y economía en la España contemporánea (1988), y Josep Fontana han estudiado la Hacienda liberal y su carácter regresivo. Comín destaca que la reforma de 1845 fue un avance técnico, aunque la evasión fiscal de los grandes propietarios, mediante la ocultación de riqueza en los amillaramientos, redujo los ingresos directos.
Textos relacionados
El marco político de la reforma se comenta en la Constitución de 1845 y en el régimen de los generales. Otros aspectos económicos aparecen en el Banco de España y el sector primario en el siglo XIX.
Conclusión
El texto ofrece una interpretación crítica y bien fundamentada de la reforma fiscal, desde una perspectiva atenta a sus efectos sociales. Su principal aportación es distinguir entre los dos principios de Cádiz y mostrar que el liberalismo moderado solo aplicó uno de ellos.
Su valor está en que explica el origen de uno de los grandes motivos de descontento popular en el siglo XIX. Hoy permite reflexionar sobre la justicia fiscal y la diferencia entre impuestos directos, progresivos, e indirectos, que pagan todos por igual.
Preguntas frecuentes sobre la reforma fiscal de Mon-Santillán
¿Qué fue la reforma de Mon-Santillán?
La reforma tributaria de 1845 que simplificó los impuestos y creó la contribución territorial, el subsidio industrial y los consumos.
¿Qué eran los consumos?
Un impuesto indirecto sobre los productos básicos que entraban en las poblaciones, muy impopular porque lo pagaban por igual ricos y pobres.
¿Qué significa universalidad y proporcionalidad?
Que todos paguen impuestos, sin privilegios, y que lo hagan según su riqueza.
¿Cuándo se suprimieron los consumos?
Su supresión se aprobó en 1911, durante el gobierno de Canalejas, aunque ya se habían abolido temporalmente en 1854 y 1868.
Bibliografía
Comín, F. (1988). Hacienda y economía en la España contemporánea (1800-1936). Madrid: Instituto de Estudios Fiscales.
Fontana, J. (1977). La revolución liberal. Política y Hacienda en 1833-1845. Madrid: Instituto de Estudios Fiscales.
Pérez Garzón, J. S. (1988). «La organización del estado y la especulación del mercado. La década moderada», en Historia de España. La transición del Antiguo al Nuevo Régimen.
Tortella, G. (1994). El desarrollo de la España contemporánea. Madrid: Alianza.
El fragmento reproducido se cita conforme al derecho de cita del artículo 32.1 del Texto Refundido de la Ley de Propiedad Intelectual (Real Decreto Legislativo 1/1996), con fines exclusivamente docentes y de análisis y comentario, indicando su autor y su fuente. Los derechos pertenecen a sus titulares. Si eres titular de los derechos y deseas que se retire, escríbenos.
¿Preparas las oposiciones de Geografía e Historia? La economía española del siglo XIX forma parte del temario. Consulta nuestro temario de oposiciones de Geografía e Historia y el resto de comentarios de texto histórico resueltos.